 Rndex.ru Бесплатная помощь юриста: Как помочь автомобилисту

В этих целях важным является наличие или отсутствие разногласий по поводу случившегося у участников ДТП — во 2-м случае можно оформить ДТП без участия управомоченных сотрудников полиции.
Основная информация
Согласно аб. 2 ч. 1 ст. 4 ФЗ № 40 от 25 апреля 2002 года «Об обязательном… » (далее — Закон), все водители зарегистрированных в РФ ТС обязаны страховать риск своей ответственности, то есть приобретать полис ОСАГО. Исключения указаны в ч. 3 и ч. 4 этой же статьи, однако они (исключения) немногочисленны.
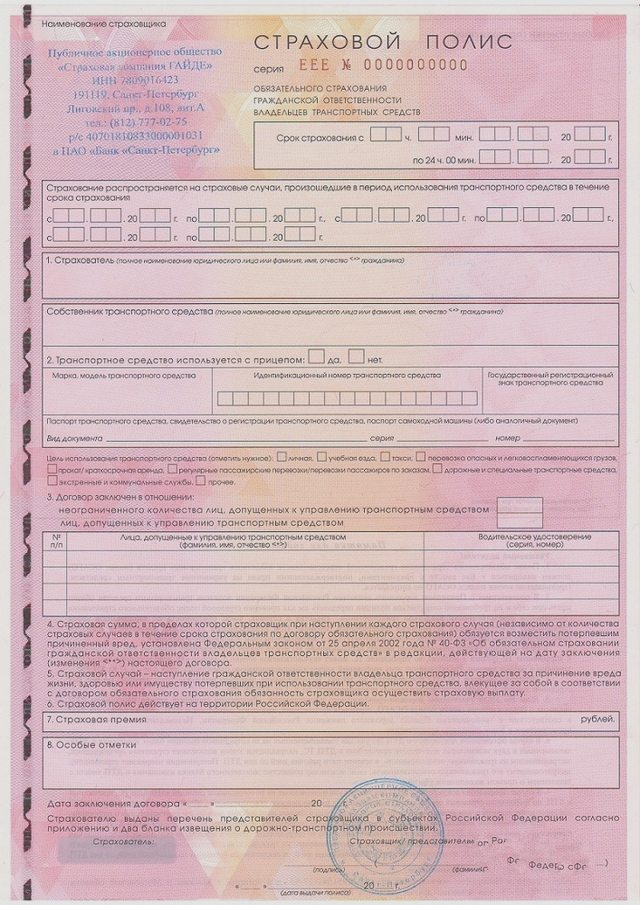
Полис ОСАГО позволяет страхователю освободить себя от осуществления денежных выплат потерпевшим за урон, нанесенный имуществу, здоровью или жизни. Однако, чтобы страховщик не отказал в выплате, нужно четко следовать определенному порядку действий после ДТП.
Определения
Согласно ст. 1 Закона, договор ОСАГО — это договор страхования, являющийся публичным, в силу условий которого страх. компания обязуется за обусловленную плату при наступлении страх. случая компенсировать потерпевшим причиненный вред их жизни, здоровью или имуществу, либо же организовать восстановительный ремонт ТС.
Страхователь — лицо, заключившее со страховой компанией договор.
Страховщик — страховая компания, осуществляющая страховую деятельность на основании лицензии, выданной согласно ст. 32 Закона РФ № 4015-1 от 27 ноября 1992 года «Об организации… «.
Законодательство
Вот 2 основных законодательных акта, регулирующих ОСАГО в России:
- Закон;
- Положение ЦБ РФ от 19 сен. 2014 № 431-П «О правилах… » (далее — Правила).


Справка из ГИБДД
Согласно п. 3.10. Правил, потерпевший должен предоставить страховщику справку о ДТП, выданную ГИБДД по форме, утвержденной Приказом МВД РФ от 1 апр. 2011 № 154 (далее — Приказ № 154).
Обычная
Ранее подразделения ГИБДД выдавали справки о ДТП по форме, утвержденной Приказом МВД от 25 сен. 2006 № 748 «О форме… «.
С 1 февраля 2012 года выдаются справки по обновленной форме, утвержденной Приказом № 154.
Расширенная
В п. 3.10. Правил не определено, что справки о ДТП бывают обычными или расширенными — каждый раз, когда ДТП оформляется с участием сотрудников ГИБДД, справка выдается по одной и той же форме.
Алгоритм действий
Шаг № 1. Согласно п. 3.1. Правил, исполнение требований п. 2.5. ПДД, то есть:
- остановка ТС;
- включение аварийной сигнализации, выставление знака аварийной остановки;
- не осуществление перемещения предметов, относящихся к ДТП;
- если ТС мешает проезду других ТС — освобождение проезжей части, но, до этого, предварительная фотофиксация положения ТС относительно друг друга и иных объектов дорожной инфраструктуры;
- при необходимости — доставка потерпевших на своем ТС в ближайшее медучреждение, после чего незамедлительное возвращение на место ДТП.
Шаг № 2. Сообщение другому участнику ДТП серии, номера своего полиса ОСАГО, наименования страховщика, его адреса и телефона, как гласит п. 3.2. Правил.
Шаг № 3. Уведомление о ДТП страховой компании посредством, к примеру, телефонного звонка, чтобы представитель страховой мог принять решение о выезде на место ДТП (п. 3.4. Правил).
Шаг № 4. Проверка наличия/отсутствия разногласий между участниками ДТП:
- в 1-м случае, оформление ДТП делается только с участием сотрудников дорожной полиции (равно, как и при наличии пострадавших);
- во 2-м случае, водители могут заполнить бланки извещений о ДТП, покинуть место случившегося и действовать далее согласно ст. 11.1. Закона.
Шаг № 5. Согласно п. 3.8. Правил, в максимально короткий срок, но не позднее, чем через 5 дней после ДТП, извещение о ДТП должны быть переданы страховщику виновника или потерпевшего (в зависимости от того, есть ли право на прямое возмещение убытков, подробнее — в ст. 14.1. Закона).
Шаг № 6. Предоставление заявления и сопутствующих документов на страховую выплату.
Перечень документов указан в п. 3.10. Правил. В зависимости от конкретной ситуации, может потребоваться документация, указанная в п. 4.1., 4.2., 4.4.1. Правил.
Шаг № 7. Ожидание проведения экспертизы страховщиком.
Шаг № 8. При несогласии с результатами экспертизы страховщика заявитель может заказать проведение независимой экспертной оценки, которая проводится согласно ст. 12.1. Закона.
Шаг № 9. Получение компенсационной выплаты или восстановительного ремонта.
Согласно п. 4.17. Правил, в направлении на ремонт обязательно должен быть указан срок проведения ремонта.
Европротокол
Европротокол — это способ оформления ДТП без сотрудников ГИБДД, если, согласно ч. 1 ст. 11.1.
Закона, одновременно соблюдаются 3 условия:
- причинен вред только имуществу, то есть отсутствуют пострадавшие;
- произошло столкновение не более 2 ТС, при этом у обоих водителей есть полис ОСАГО;
- у участников ДТП отсутствуют разногласия по поводу случившегося.
В таком случае ни схема ДТП, ни справка не потребуются. Основным документом будет являться извещение о ДТП, которое заполняется причастными к ДТП водителями в 2-х экземплярах (ч. 2 ст. 11.1. Закона).
Далее, в течение 5 дней, каждый водитель обязан направить свой бланк в страховую, застраховавшую его ответственность. Потерпевший направляет бланк вместе с заявлением о ПВУ.
Обращаем внимание, что при таком способе оформления макс. размер страхового возмещения не может превышать 50000 рублей (ч. 4 ст. 11.1. Закона).
Возможные альтернативы
В иных случаях, то есть когда есть пострадавшие, или произошло столкновение более 2-х ТС, либо же обстоятельства ДТП вызывают разногласия участников, страхователи и потерпевшие должны действовать согласно общему порядку, установленному ст. 11 Закона и Правилами.
Правила оформления ДТП в страховой
Выше мы привели алгоритм действий водителей в общем и упрощенном случае.
Но даже в общем случае сотрудники ГИБДД имеют право не выезжать на место случившегося — тогда участники ДТП, согласно п. 2.6.1. ПДД, обязаны:
- зафиксировать место аварии на фото- или видеокамеру;
- оформить документы о ДТП на ближайшем посту ГИБДД;
- обратиться в страховую компанию, приложив заявление и сопутствующие документы.
В присутствии полиции
Если в ходе аварии был причинен ущерб здоровью, сотрудники полиции:
- составляют протокол осмотра и схему ДТП;
- выносят решение о возбуждении административного дела;
- собирают объяснения от участников ДТП;
- выдают гражданам справки об аварии.
Если вред был нанесен только имущественным ценностям, то:
- составляется схема;
- собираются объяснения;
- выдаются справки об аварии.
Составление протокола
Согласно п. 3.10. Правил, среди перечня необходимых документов, предоставляемых потерпевшими для получения выплаты, указаны:
- либо копия протокола;
- либо копия постановления;
- либо определение об отказе.
Соответствующие документы требуются, если оформление совершалось с участием сотрудников дорожной полиции.
Извещение о ДТП
Согласно п. 3.5. Правил, извещения составляются вне зависимости от того, оформляется ли ДТП с участием работников ГИБДД или без таковых.
Нюансы:
- если нет разногласий, заполняется 1 бланк извещения обоими водителями совместно (аб. 2 п. 3.5. Правил);
- если есть разногласия, либо же произошло столкновение более 2-х ТС, либо же заполнение 1 бланка невозможно по прочим причинам, допускается заполнение каждым автомобилистом своего бланка извещения.
Пакет документов
Пакет документов согласно п. 3.10. Правил:
- паспорт, доверенность (если интересы страхователя представляет кто-либо другой);
- номер расчетного счета, банковской карты (если возмещение будет выплачиваться в денежной форме);
- согласие органов опеки, если выплата будет осуществляться гражданину, не достигшему 18 лет;
- справка о ДТП по форме, установленной Приказом № 154;
- извещение о ДТП;
- протокол, постановление, определение об отказе;
- иные документы, указанные в Главе 4 Правил.
Получение страховой выплаты
Согласно п. 15.1. ст. 12 Закона, возмещение ущерба легковому авто, находящемуся в собственности физлица и зарегистрированному на территории РФ, осуществляется путем организации страховщиком ремонта.
На денежную компенсацию, в силу ч. 16.1. ст. 12 Закона, можно рассчитывать:
- в случае полной гибели ТС;
- при смерти потерпевшего;
- если стоимость ремонта ТС превышает 400 тыс. рублей;
- по соглашению страхователя со страховщиком.
Когда можно получить отказ
Отказ будет вынесен, если:
- ТС управляло лицо, не внесенное в полис;
- ущерб был нанесен опасным грузом;
- потерпевший требует компенсации морального вреда или упущенной выгоды;
- были некорректно оформлены документы о ДТП, к примеру, европротокол.
Если ущерб превышает лимит ответственности
Страховщик должен выплатить компенсацию в денежной или натуральной форме только в пределах лимита, установленного ст. 7 Закона. Все, что свыше, уплачивается виновником в порядке гражданского судопроизводства.
Можно ли ускорить процесс
Согласно п. 4.22. Правил, рассмотрение заявления и документов осуществляется в 20-дневный срок. 5 дней же — срок обращения в страховую после ДТП, предоставления извещения и сопутствующих документов.
Поскольку законодательством установлены максимальные сроки осуществления той или иной процедуры, до истечения этих сроков каким-либо образом ускорить процесс не представляется возможным.
Автомобиль не подлежит восстановлению
Если по результатам экспертизы будет установлена тотальная гибель автомобиля, потерпевшему будет выплачена денежная компенсация в сумме действительной стоимости имущества на дату наступления страх. случая за минусом стоимости годных остатков (п. 4.12. Расследование ДТП? Правил).
Ограничения сумм
Ст. 7 Закона гласит о максимальных страховых суммах:
- в части ущерба, причиненного жизни или здоровью — не более 500 тыс. рублей;
- в части вреда имуществу — не более 400 тыс. рублей.
Даже если вы очень аккуратный и опытный водитель, нет гарантии отсутствия в будущем дорожных происшествий с вашим участием. Уведомление страховой — обязательное условие для получения страхового возмещения. А что делать, если вы сами стали виновником?  Нужно ли звонить в страховую, в какие сроки нужно уложиться, что произойдет, если вовремя не оповестить страховщика? Обо все этом пойдет речь далее.
Оповещать обязательно всегда
Извещение страховщика — это обязанность, прописанная законодательно, а не жест доброй воли попавшего в ДТП лица. Именно поэтому звонить в страховую обязательно всегда, вне зависимости от обстоятельств дорожного инцидента.
Страхователи обязаны уведомлять СК при наступлении страхового случая в сроки и способами, оговоренными в страховом соглашении. Иначе страховщик вправе отказать в выплате компенсации или выставить регрессное требование. Указанные положения содержатся в следующих нормативных актах:
- Закон «Об ОСАГО», статья 11;
- Гражданский Кодекс РФ, п. 1, ст. 961.
Федеральный закон от 25.04.2002 N 40-ФЗ (ред. от 26.07.2017) «Об обязательном страховании гражданской ответственности владельцев транспортных средств»
Статья 11. Действия страхователей и потерпевших при наступлении страхового случая
3. Если потерпевший намерен воспользоваться своим правом на страховое возмещение, он обязан при первой возможности уведомить страховщика о наступлении страхового случая и в сроки, установленные правилами обязательного страхования, направить страховщику заявление о страховом возмещении и документы, предусмотренные правилами обязательного страхования.
ГК РФ Статья 961. Уведомление страховщика о наступлении страхового случая
1. Страхователь по договору имущественного страхования после того, как ему стало известно о наступлении страхового случая, обязан незамедлительно уведомить о его наступлении страховщика или его представителя. Если договором предусмотрен срок и (или) способ уведомления, оно должно быть сделано в условленный срок и указанным в договоре способом.
Такая же обязанность лежит на выгодоприобретателе, которому известно о заключении договора страхования в его пользу, если он намерен воспользоваться правом на страховое возмещение.
2. Неисполнение обязанности, предусмотренной пунктом 1 настоящей статьи, дает страховщику право отказать в выплате страхового возмещения, если не будет доказано, что страховщик своевременно узнал о наступлении страхового случая либо что отсутствие у страховщика сведений об этом не могло сказаться на его обязанности выплатить страховое возмещение.
Действия виновного лица
Должен ли виновник случившегося ДТП сообщать в свою страховую компанию об инциденте? Конечно, должен. При первой же возможности он обязан позвонить в страховую компанию, с которой заключено соглашение, и уведомить об аварии. Обязательно следует сказать, что именно вы спровоцировали ДТП.
Также необходимо указать следующую информацию:
- место и время происшествия;
- количество столкнувшихся автомобилей;
- марки, года выпуска и госномера машин;
- количеств жертв и пострадавших, степень тяжести их состояния.
Далее виновник должен действовать согласно указаниям страхового агента. Он, кстати, может принять решение о выезде на место дорожного инцидента. Если в штате страховщика имеется страховой комиссар, то в оформлении ДТП участвует именно он.
Европротокол и прямое возмещение убытков
Если произошло ДТП не очень масштабное (ущерб до 100 тысяч рублей), в нем не пострадали люди, а главное — у участников аварии отсутствуют разногласия по всем вопросам (кто виноват, размер ущерба и т. д.), возможна упрощенная схема выплаты компенсации. Если событие оформляется по Европротоколу, вызывать представителей СК и ГИБДД не надо. Хотя позвонить в свою страховую не помешает.
Пункт 2 статьи 11 Закона «Об ОСАГО» гласит: если авария оформляется без участия сотрудников уполномоченных органов, и виновное и пострадавшее в происшествии лица обязаны оповестить страховые компании, выполнившие страхование их автогражданской ответственности, в течение 5 рабочих дней после ДТП.
При этом причинитель вреда направляет в свою страховую только копию извещения о ДТП, а потерпевший еще и заявление о прямом возмещении убытков. Указанный документ дает возможность невиновному в аварии автовладельцу обращаться в свою СК для покрытия ущерба, если:
- В дорожно транспортном происшествии люди не пострадали.
- Не установлена вина обоих водителей.
- В инциденте участвовало только 2 ТС.
- У страховщика виновника есть действующая лицензия по страхованию ОСАГО.
Если происшествие фиксируется без сотрудников ГИБДД, каждый участник аварии обязан предоставить свое транспортное средство для осмотра не позднее 5 рабочих дней с момента получения такого требования. Кроме того, приступать к ремонту авто или его утилизации владельцы поврежденных в аварии ТС могут не раньше истечения 15 рабочих дней. Исключение составляют только ситуации, когда страховщики дают письменное согласие на восстановительные работы ранее указанного срока.
При составлении Европротокола право регрессного требования может быть выставлено к виновнику инцидента по следующим основаниям:
- Страхователь забыл обратиться и не направил в СК извещение о ДТП в оговоренный законодательством 5-дневный срок.
- Страхователь до истечения 15-дневного срока со дня аварии приступил к ремонту или утилизации ТС, не уведомив СК и тем самым не позволив установить реальный объем повреждений.
Способы оповещения страховой
Изначально, когда ДТП только произошло, единственный возможный способ поставить СК в известность — позвонить по телефону. Иногда довольно сложно доказать, что страхователь своевременно обратился в свою СК. Запись звонков осуществляется только в крупных организациях. Обезопасить себя на случай «махинаций» страховщика автовладелец может, попросив назвать и записав ФИО и должность сотрудника, к которому обращается при звонке.
Оповестить СК можно и по почте. В этом случае необходимо составлять заявление в двух экземплярах. Отправлять письмо следует заказным с уведомлением. Еще один вариант известить страховщика — направить соответствующее сообщение по факсу. Все перечисленные способы законны.
Подавать документы на получение страховой выплаты по ОСАГО можно перечисленными способами — лично или по почте. При невозможности лично посетить СК для подачи документов это можно сделать через своего представителя. На его имя должна быть составлена доверенность.
Несмотря на то, что по полису автострахования ОСАГО получить страховую выплату могут только лица, невиновные в происшествии, оповещать СК обязаны обе стороны инцидента (и виновные, и невиновные). Пренебрежение этой обязанностью может привести к выставлению регрессного требования в отношении безответственного страхователя.
На кого возлагается ответственность по выплате компенсации, если виновник ДТП погиб?
К счастью, не так часто ДТП заканчивается трагическим исходом для участников дорожного движения. Однако встречаются случаи гибели виновника автомобильной аварии. В этой ситуации пострадавшему нужно понимать, как поступить и куда обратиться за компенсацией, ведь договариваться по этому поводу фактически не с кем. Разве что страховая компания может с возмещением ущерба по ОСАГО.
Как быть, если виновник аварии погиб
Наиболее сложные ситуации со страховыми выплатами наступают, когда страхователь — виновник дорожного происшествия умирает до момента наступления страхового случая, либо смерть происходит в результате ДТП.
Что касается ответственности за дорожное происшествие и возмещения ущерба, то это наиболее серьезные вопросы страхования гражданского права. Так что же делать, если до момента аварии виновник ДТП погиб, а ОСАГО был за ним зарегистрирован и это может подтвердить представитель страховщика?
Если умирает должник, то по ст.418 Гражданского кодекса прекращаются любые правовые отношения между страховой компанией и владельцем полиса. В этой ситуации потерпевшая сторона может обратиться к страховщику виновника ДТП и затребовать компенсацию, поскольку тот имел страховой полис, в котором ответственность возлагается на страховую компанию. Может случиться такое, что предыдущий собственник транспортного средства имел страховку, а нынешний ездил без страхового полиса. В конкретно этом случае потерпевший не получит ничего, поскольку страховщик не видит в этом страхового случая.
 Пени за просрочку страховой выплаты по ОСАГО.
О возмещении ущерба после ДТП читайте в статье.
О регрессном иске страховой компании к виновнику
У потерпевшего также могут возникнуть проблемы с возмещением ущерба, если погибший виновник ДТП был застрахован и имел в наличии полис добровольного страхования гражданской ответственности (ДСГ), который считается всего лишь расширенным вариантом ОСАГО. Если виновник ДТП погиб, но есть ОСАГО, то сумма компенсации для пострадавшего не составит более 120 тысяч рублей.
Многим автовладельцам кажется этот денежный лимит не достаточным, поэтому они ищут способ дополнительного страхования собственного автотранспорта. При наличии полиса ДСГ пострадавшая сторона сможет рассчитывать на выплату до 1 млн. рублей со страховой компании виновника ДТП. Минимальная сумма по этому страховому полису составляет 150 тысяч рублей.
Страховым случаем для владельцев ДСГ может стать наступление ответственности за причинение кому-либо вреда в момент использования любого транспортного средства. Правда, в некоторых ситуациях страховщик может отказать в выплате пострадавшей стороне.
В договоре ОСАГО указано, что если страхователь умер, а его обязанности возложить не на кого, то действие этого соглашения преждевременно прекращается. Таким образом, если договор между сторонами был расторгнут, то согласно Гражданскому Кодексу обязательства каждого прекращаются. Правда, существует некоторая неопределенность.
Некоторые специалисты полагают, что согласно законодательству обязательства сторон прекращаются, как только происходит досрочное расторжение сделки. То есть, если виновник дорожного происшествия скончался, но имел полис ДСГ, то договор незамедлительно прекращает действовать, а это значит, что страховая компания никому и ничем более не обязана.
Стоит заметить, что по Правилам ОСАГО и Гражданскому кодексу страховщик в данной ситуации может не платить компенсацию пострадавшим, ведь если погиб виновник ДТП, то и любые правовые отношения с ним в этот час прекращаются. Таким образом, компенсацию можно и не платить. Только наверняка это не устроит потерпевшего.
Выплачивать компенсацию ущерба, если погиб виновник ДТП по ОСАГО, или нет, решать только страховщику. В любой ситуации по ДСГ он будет прав, поскольку даже законодательные нормы противоречат друг другу. В этот момент пострадавшему лучше обратиться к юристу и направить по отношению к страховой компании виновника происшествия иск, чтобы получить хоть какое-то денежное взыскание.
Важно! Если у погибшего страхователя — виновника ДТП в наличии имелся только ограниченный полис ОСАГО, то в этом случае его вина автоматически перекладывается на родственников. То есть, страховая компания заплатит компенсацию пострадавшей стороне, а затем предъявит им регрессное требование.
Шаги, как возместить ущерб в случае гибели виновника аварии
Если вы оказались в ДТП в качестве пострадавшего при участии человека, который в результате погиб, то компенсировать свои расходы на восстановление поврежденного имущества либо состояния здоровья должна страховая компания, которая обязала себя нести ответственность за виновника происшествия. Когда стало известно, что погиб виновник аварии без полиса ОСАГО, то с претензиями следует обращаться к его непосредственным родственникам, наследникам в будущем.
В этой ситуации стоит действовать пошагово.
Первоначально в момент столкновения авто необходимо соблюдать требования ПДД, то есть, стоит вызвать сотрудников ГИБДД на место происшествия и оформить ДТП, в котором есть погибшие. О наличии ОСАГО у виновника аварии можно узнать у правоохранителей.
Стоит посетить страховую компанию и предоставить ее сотрудникам заявление о требовании компенсации за причиненный ущерб здоровью, жизни либо имущества. Необходимо также передать страховщику документы, заполненные работниками ГИБДД о ДТП, в котором указана вина погибшего водителя.
Требуется предъявить документы на свое авто и показать сам автомобиль. Это прописано в п.1 ст.12 Закона №40-ФЗ. С полным перечнем необходимой документации для предъявления к страховой компании виновника ДТП можно ознакомиться в Положении № 431-П.
После вашего обращения к страховщику, ему необходимо на протяжении 5-дневного срока осмотреть поврежденное авто и назначить дату проведения независимой экспертизы, чтобы оценить реальный ущерб.
Необходимо явиться за получением страхового возмещения. Если сумма ущерба по оценке экспертов составляет менее 400 тысяч рублей, то страховщик должен уложиться в 20 календарных дней и выплатить компенсацию пострадавшим согласно Закону №40-ФЗ.
Когда сумма ущерба более 400 тысяч рублей, то СК должна уплатить этот максимум, а остальное должно взыскаться с родственников погибшего.
Если вред был получен только со стороны транспортного средства пострадавшим, то он может договориться со страховой компанией и получить денежное возмещение в кассе банка либо сообщить место, где он собирается ремонтировать авто, чтобы по результату восстановительных работ страховщик оплатил затраты станции техобслуживания.
В том случае, если ответственность погибшего виновника дорожного происшествия не была застрахована, а пострадавший получил, к примеру, физическую травму, то ему следует посетить РСА, чтобы получить компенсацию, максимальная сумма которой составляет 475 тысяч рублей. Этот лимит установлен в п.2 ст.19 Закона об ОСАГО.
Когда виновник ДТП погиб, но ОСАГО у него имелся, то компенсировать вред, нанесенный здоровью пострадавшего может и страховая компания, за которой был зарегистрирован владелец полиса. Компенсационная выплата составит 475 тысяч рублей, которую страховая компания обязуется передать потерпевшей стороне.
Необходимо обратиться за компенсацией к наследникам умершего виновника ДТП, если ущерб составляет более 400 тысяч рублей. По закону, они также могут компенсировать затраты пострадавшей стороны. Чтобы определить, кто же является наследником и к кому можно явиться с претензией, следует посетить нотариуса по адресу регистрации водителя, виновного в аварии, которая повлекла его смерть. Регистрация автомобиля в ГИБДД? Если вдруг родственники не пожелают в добровольном порядке возмещать понесенный вами ущерб, то стоит обратиться в суд.
В любом случае, пострадавшая сторона не должна остаться ни с чем, если у виновника автомобильной катастрофы был страховой полис либо имеются в наличии родственники.
Contents
- 1 Основная информация
- 2 Определения
- 3 Законодательство
- 4 Справка из ГИБДД
- 5 Алгоритм действий
- 6 Правила оформления ДТП в страховой
- 7 Пакет документов
- 8 Получение страховой выплаты
- 9 Когда можно получить отказ
- 10 Если ущерб превышает лимит ответственности
- 11 Можно ли ускорить процесс
- 12 Автомобиль не подлежит восстановлению
- 13 Ограничения сумм
- 14 Оповещать обязательно всегда
- 15 Действия виновного лица
- 16 Европротокол и прямое возмещение убытков
- 17 Способы оповещения страховой
- 18 Как быть, если виновник аварии погиб
- 19 Шаги, как возместить ущерб в случае гибели виновника аварии
В любом письменном виде. Печатный это тоже письменный вид. Отдать нужно до окончания рассмотрения дела. Обычно судья спрашивает есть ходатайства или отводы.
Да хоть 1 см. Не это стало причиной ДТП. Подскажите Как подать объявление о продаже автомобиля?
И еще вопрос, во время составления протокола по 20. 25 иДПС попросил номер телефона, для того чтобы вызвать меня в суд посредством смс сообщения, я отказался предоставить, сказал, что хочу получить повестку по почте, на что инспектор мне сказал, что в таком случае придется проехать в отдел до суда. Обязан ли я сообщать свой номер телефона