 Rndex.ru Бесплатная помощь юриста: Как помочь автомобилисту

Куда обращаться
Ни один автолюбитель не застрахован от возможности дорожно-транспортного происшествия. И сейчас часто встречаются на дорогах новички. Но часто случаются аварии не только у новичков. Можно встретить аварии и уже заядлых водителей. И в последнее время участились дорожно-транспортные происшествия. Многие винят дороги и некачественное асфальтовое покрытие, многие говорят о неопытности водителей.

Как бы то ни было, аварии — это уже неотъемлемая часть. И самым главным вопросом здесь стоит как возместить ущерб. По законодательству каждый гражданин-автолюбитель обязан приобретать ежегодно страховой полис- ОСАГО. Это гарантирует выплату в случае аварии потерпевшей стороне. В том числе не только на ремонт транспортного средства, но и на лечение пострадавшего.
С начала 2014 года сумма несколько возросла.
Теперь сумма равна:
- 400 000 в случае ущерба, которое нанесено имуществу пострадавшего;
- 500 000 на лечение самого пострадавшего.
Помимо этого, с начала сентября представленного года ужесточились требования и к самим страховым организациям. Раньше они старались всячески уклониться от ответственности выплат. теперь за некорректную оценку ущерба они также несут ответственность. Все это можно доказать через суд, представив подтверждающую документацию в указанные сроки.
Если автолюбитель попадает в такую ситуацию, то он может смело обращаться в судебную инстанцию. Помимо необходимой суммы на страховщика будет наложен штраф в размере 50% от настоящей стоимости.
После дорожно-транспортного происшествия необходимо явиться в ГИБДД, а затем посетить страховую компанию с письменным требованием выплаты ущерба пострадавшей стороне.
Алгоритм действий
После столкновения необходимо остановить транспортное средство и включить аварийку. Об этом знает каждый человек, кто обучался в автошколе. Затем необходимо выставить знак аварийной остановки. Нельзя передвигать предметы и автомобиль после аварии. Дополнительно нельзя сейчас загораживать проезд другим транспортным средствам. Что по Осаго, что по Каско, аналогичный алгоритм действий.
После выполненных действий нужно осмотреть место происшествия и убедиться в отсутствии пострадавших. Если таковые присутствуют, то необходимо вызвать скорую помощь. Далее необходимо позвонить в правоохранительные органы и сообщить о случившемся, записать номера телефонов сторон и свидетелей.
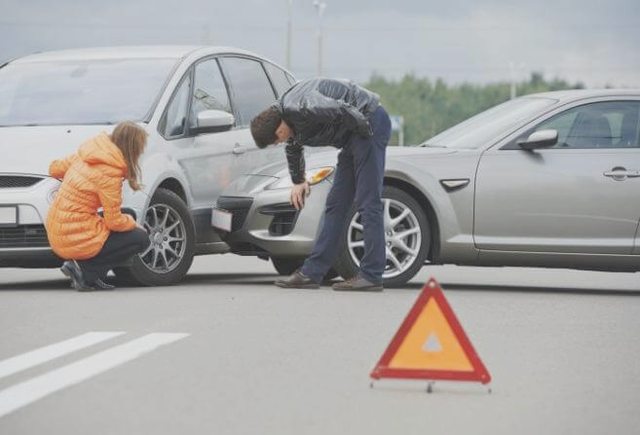
В 2017 году виновник и пострадавший при отсутствии травм вправе самостоятельно составить схему ДТП, тем самым не мешая остальных участникам дорожного движения передвигаться. После этого нужно прибыть в пункт ДПС и оформить остальную документацию. Необходимо помнить что все документы, которые получит каждая сторона, необходимо предоставить в страховую компанию для получения компенсации.
Основное условие — сумма компенсации должна быть не более 50 000 рублей и разногласий по сумме выплат не должно быть у сторон. Помимо этого, второй участник дорожно-транспортного происшествия должен предоставить сведения о своем страховщике и номер страхового продукта. Дополнительно оставляет номер телефона и иные данные. Оба водителя должны известить страховщиков о случившемся.
Со смертельным исходом
Существует определенный алгоритм действий при дорожно-транспортном происшествии с летальным исходом:
- включение аварийки, выставление знака аварийной остановке. Как все помнят, он выставляется на расстоянии 15 метров от транспортного средства в городе и 30 за городом;
- вызвать скорую помощь, оказать первую медицинскую помощь;
- вызвать сотрудников ДПС;
- получить сведения от свидетелей, записать их номера;
- позвонить страховщику и рассказать о случившемся. Возможно привлечение аварийного комиссара или автоюриста.
Если виновник скрылся
Если виновник скрылся, то не нужно ехать его разыскивать.
Необходимо остаться на месте и:
- вызвать сотрудников ДПС;
- опросить свидетелей, взять из контактные номера;
- позвонить в страховую компанию.
У виновника нет страховки
Если у виновника нет страхового продукта, то:
- необходимо вызвать сотрудников ДПС;
- составить план-схему;
- получить постановление;
- обратиться в судебную инстанцию или получить наличные под расписку, если не имеется возражений.
При отсутствии страховки, виновник не только заплатит ущерб потерпевшему, но и штраф в размере 800 рублей.
Европротокол
Если в дорожно-транспортном происшествии никто не пострадал и с суммой компенсации все согласны, то можно воспользоваться предложением самостоятельного оформления ДТП по Европротоколу. Единственное условие — отсутствие претензий сторон. В этом случае разрешение ситуации происходит быстро и на месте аварии.
Если у автолюбителя есть страховой полис Каско, то здесь необходимо присутствие аварийного комиссара, который лично осматривает транспортное средство и делает заключение.
В ином случае необходимо вызвать сотрудников ДПС.
Вызов сотрудников ГИБДД
Вызов сотрудника ДПС необходим если ущерб свыше 50 00 рублей или есть пострадавшие. В этом случае никаких штрафных санкций не предусмотрено.
Но если вызов был при европротоколе, то штраф оплачивается в размере 1000 рублей за создание пробки.
Сколько дней дается для подачи документов
Здесь необходимо понимать, что сроки — это важный пункт в условиях договора. Поэтому нужно с ними заблаговременно ознакомиться. Оптимальным способом является личное посещение отделения в течение пятидневного периода. Некоторые страховые организации дают на это две недели.
Если дорожно-транспортное происшествие произошло не в своем городе, то необходимо также связаться с сотрудниками своей страховой компании.


Фиксация аварии
Как уже и говорилось ранее, можно оформить ДТП самостоятельно, составив схему, так и с привлечением сотрудников ДПС. Самостоятельная фиксация дополнительно сопровождается фотофиксацией места аварии.
По приезду ДПС приступает к оформлению аварии. Представители оформляют протокол, где указана дата, время и место, схему и показания свидетелей. Дополнительно прикладывают описание повреждений транспортных средств. Обе стороны заполняют извещение о дорожно-транспортном происшествии. Виновник расписывается на каждом листке. При наличии пострадавших вызывается скорая помощь. В отделении стороны получают справку по форме 154 и все остальные документы, подтверждающие факт столкновения.
Как оформить документы
Многие граждане желают знать как получить страховку после ДТП.Существует несколько вариантов событий при оформлении документации.
При причинении вреда здоровью (при отсутствии тяжкого вреда):
- протокол осмотра территории, схема;
- определение об административном правонарушении и о возбуждении делопроизводства;
- берутся объяснительные с обеих сторон;
- выдается справка обеим сторонам по форме 154.
Если не присутствует причинение вреда здоровью:
- составляется схема дорожно-транспортного происшествия;
- пишется объяснительная с каждой стороны;
- выдается справка установленного образца каждой стороне.
Если административной ответственности здесь нет, то выносится отказ от возбуждения дела. При наличии таковой выносится определение и оговаривается состав преступления.
Если сразу же справка не может быть выдана по каким-то причинам, то сотрудник должен ее выдать в течение 24 часов после оформления аварии.
Справки из ГИБДД
Получить ее можно в отделении ГИБДД. Туда необходимо явиться и потребовать справку о дорожном происшествии.

В документации отмечаются все повреждения.
Оплата страховки
Уведомляются обе страховые компании в течение 15 дней после столкновения. Экспертиза транспортного средства проводиться за счет виновника. Результат отсылается на почту. Страховщик самостоятельно проводит осмотр. Если он согласен с суммой, то он выплачивает денежные средства.
Необходимо предоставить извещение, справку о ДТП и копию протокола.
Ускорение процедуры получения страховки после ДТП
Для ускорения процесса потерпевший вправе выяснить отношения между виновником и страховой компанией. Далее необходимо написать ходатайство на ускорение дела. В судебном порядке вопрос рассматривается, и как правило, удовлетворяется.
Автомобиль не подлежит восстановлению
Вышеописанные действия актуальны только в том случае, если автомобиль подлежит ремонту. Но случается и так, что транспортное средство не может быть восстановлено. При оценке берется начальная цена машины. Гибель транспортного средства озвучивается при стоимости ремонта более 60 % от цены автомобиля.
Размер выплат
Часто потерпевшие обращаются в суд при несогласии с сумой выплаты. Поэтому часто сотрудники рекомендуют брать ремонтом, а не денежным эквивалентом. Как правило, это сумма ниже, чем необходимо выплатить. Максимальную страховку еще никто не получал. Единственный способ добиться правды — обратиться в судебную инстанцию и заказать независимую экспертизу. Часто проблемы возникают у автолюбителей, застрахованных в Росгосстрах.
Получение страховки после ДТП — это сложный процесс, который сопровождается большим количеством нюансов.
Любое ДТП, даже самое незначительное, является стрессом для участников. Это означает и потери времени, и зачастую напряжённое выяснение отношений с другим участником аварии и так далее. Но не меньшим испытанием может стать получение положенной по закону страховки.
В некоторых случаях попытки страховых компаний отсрочить выплаты или вовсе не осуществлять их могут быть пресечены только в ходе судебных заседаний. Поэтому важно знать, что и в какой очерёдности делать участникам ДТП, чтобы страховые выплаты были получены как можно раньше и в максимальном размере.
Любому, кто попал в дорожную аварию, следует понимать, что получить компенсацию по страховому полису быстро не получится. Даже если были произведены все необходимые действия, выполнены все процедуры, собраны все документальные подтверждения и так далее. Весь процесс получения страховки может занять весьма длительное время, порой несколько месяцев.
Основным документом, который понадобится для получения страховки, является справка о ДТП, оформляемая сотрудниками ГИБДД.
В ней будет указано:
- точная локация ДТП, включая адрес и географические координаты места аварии;
- время, когда произошла авария;
- сведения об участниках ДТП;
- виновность в аварии каждого из её участников;
- наличие отягчающих вину обстоятельств, например, алкогольного или наркотического опьянения;
- перечень повреждений автотранспортного средства.
Юридический портал bukva-zakona.com напоминает, что от того, какова степень вины водителя в дорожном происшествии, зависит не только размер страховых выплат, но и их наличие в принципе. Если решением сотрудников дорожной полиции водитель признан невиновным в аварии, то он может рассчитывать на 100% возмещение убытков. Если обстоятельства аварии таковы, что в ней виновны все участники, то возместить можно только часть понесённых убытков. Наконец, если водитель признан единственным виновником происшествия, то страховка ему выплачена не будет.
 Если обстоятельства аварии очевидны, то справка ГИБДД может быть оформлена в кратчайшее время. Если же для выяснения всех подробностей потребуется проведение экспертиз, участие дознавателей и так далее, то процесс оформления может затянуться.
Не менее важной частью справки ГИБДД является перечисление повреждений автотранспортного средства, полученных после ДТП. Именно на основании этого перечня впоследствии будет проводиться экспертная оценка ущерба. Поэтому рекомендуется принимать личное участие в осмотре автомобиля совместно с сотрудником ГИБДД.
Необходимость вызова страхового комиссара на место аварии каждая страховая компания определяет самостоятельно. В большинстве случаев страховщики не оспаривают выводов, которые делаются сотрудниками ГИБДД и не настаивают на личном присутствии своих представителей на дорожном происшествии. Это не относится к страхованию по КАСКО — в этом случае вызов страхового комиссара обязателен. В любом случае будет нелишним сразу предупредить своего страховщика о ДТП и уточнить уже непосредственно у него, необходимо ли ожидать представителя или можно обойтись без него.
Вторым шагом в получении страховки является оповещение страховой компании об инциденте. В офисе компании необходимо составить заявление о ДТП и представить следующие документы:
- личные документы и все документы на авто;
- справку из ГИБДД;
- актуальный полис ОСАГО.
Для оценки убытков страховая компания может потребовать проведения экспертизы с участием своего оценщика. Если такого требования страховщики не выдвигают, то можно воспользоваться услугами любой независимой экспертной компании.
После получения результатов экспертизы можно уже обращаться к страховщикам для того, чтобы все убытки, понесённые в результате дорожного происшествия, были ими возмещены.
Во время процедуры получения страховки возможно возникновение затруднительных или спорных ситуаций. Наиболее часто встречаются следующие.
- Водитель попадает в аварию, виновником которой является другой водитель, не имеющий действующего полиса ОСАГО. В этом случае страховая компания однозначно откажет в выплатах и единственным способом для водителя возместить ущерб будет обращение в суд. Документы для этого случая понадобятся те же самые, кроме того, что экспертизу можно проводить у любого оценщика.
- Водитель попадает в аварию с незначительными повреждениями автотранспортного средства и отсутствием жертв. Допускается облегчённое оформление подобных ДТП по Европротоколу. Отличием данного способа возмещения убытков и получения страховки является то, что не требуется вызова сотрудников ГИБДД на место аварии. Участники ДТП самостоятельно составляют схему происшествия, описывают повреждения авто и определяют степень виновности каждого из них. Справка ГИБДД составляется уже на основании этих документов. Дальнейшие действия аналогичны обычной процедуре.
- Пострадавший в ДТП не согласен с оценкой ущерба, произведённой оценщиком страховой компании. В этом случае придётся обращаться в суд и доказывать, что реальный ущерб превышает тот, который определён оценщиком страховщика.
В любом сложном случае при получении страховки рекомендуется получить консультацию опытного автоюриста. В противном случае можно не только потерять личное время и средства, но и не получить положенные по закону выплаты.
Попав в аварию в качестве пострадавшего, мы всегда рассчитываем на страховую компанию, ведь именно она обязана выплатить потерпевшему страховку после ДТП.
Но для получения выплаты по ОСАГО при ДТП следует знать, какие документы нужны для страховой, в какие сроки надо уложиться, а также в течение какого времени можно ждать выплаты страховки после ДТП? Узнаем далее.
Перечень документов в страховую фирму
После дорожного инцидента пострадавший должен оперативно подготовить и собрать необходимые документы. Для их подачи у него есть всего 5 дней, в том числе и при оформлении Европротокола.
Пропуск указанного срока по уважительным причинам не является законным основанием в отказе от выплат по ОСАГО, лучше не медлить.
Вот список документов в страховую компанию после ДТП по ОСАГО, который надо подавать:
- Заявление о возмещении ущерба. Оно содержит требование о:
- прямом возмещении убытков (от своего страховщика, например, Ингосстрах, если в аварии участвовало 2 и больше ТС);
- получении страховой компенсации (если по страховому случаю предусмотрено денежное возмещение);
- проведении восстановительных работ авто.
- Документ, удостоверяющий личность. Заявление о выплате и другие документы подаются только истинным владельцем ТС. Его фамилия указывается в паспорте и свидетельстве ТС. Если получатель страхового возмещения и собственник — разные лица, то также потребуется доверенность, заверенная нотариально.
- Если машина принадлежит компании, то дополнительно в перечень документов, подаваемых в СК, включается доверенность, подписанная генеральным директором организации. А также путевой лист, выданный на лицо, которое в момент аварии находилось за рулем ТС. При отсутствии путевки большинство страховщиков, например, Ингосстрах, требует рукописный вариант доверенности.
- Документы в страховую, подтверждающие право собственности на авто:
- СТС;
- ПТС;
- доверенность;
- договор аренды, покупки, лизинга.
Все остальные необходимые для подачи документы — те, которые оформлялись и были получены от сотрудников ГИБДД, прибывших на место аварии. Порядок оформления ДТП очень важен, поскольку при его нарушении можно получить отказ в возмещении по ОСАГО после ДТП.
- Протокол об административном правонарушении. Если виновное лицо установлено сразу, то составляется и постановление. Если определить человека, спровоцировавшего столкновение сложно, то постановление выносит судья.
- Постановление об отказе в возбуждении дела.
- Справка о банковских реквизитах для выплаты страховки после ДТП (только в случае погашения денежными средствами).
- Справка о медицинском освидетельствовании.
- Согласие из органов опеки, если компенсация причитается несовершеннолетнему.
- Извещение о ДТП, если для оформления дорожного случая ГИБДД не привлекалось.
Некоторые страхователи уверены, что приведенный базовый перечень для получения страховки должен включать акт о результатах проведенной независимой экспертизы. Однако не стоит спешить. После того как заявление в страховой компании будет получено, выдается направление на проведение технической экспертизы. На это у СК есть всего 5 рабочих дней. Если за этот период направление выдано не будет, страхователь вправе сам заказать осмотр поврежденного ТС и представить его результаты страховщику. Последний обязан будет рассчитать компенсацию на основании предоставленного заключения и возместить автовладельцу расходы на ее проведение.
В зависимости от особенностей происшествия, страхователю, возможно, придется предоставить и другие доказательства обоснованности претензий к страховой. Например, если кроме авто пострадало иное имущество, его владельцу необходимо подать в СК:
- документ, подтверждающий право владения;
- экспертное заключение;
- квитанцию об оплате услуг оценщика.
Если дорожная ситуация спровоцировала смерть кормильца, в СК членами семьи погибшего подаются:
- свидетельство о гибели;
- смета расходов, связанных с погребением;
- заявление, в котором отражаются сведения о составе семьи, потерявшей кормильца;
- свидетельства о рождении иждивенцев, справки из их учебных заведений, справки об инвалидности (если в семье есть ребенок-инвалид).
Вот вы и узнали, как правильно оформить документы. Теперь разберем порядок выплаты компенсаций страховщиком.
Порядок выплаты компенсации при ДТП
В 2017 году произошли серьезные изменения в сфере ОСАГО: Россгосстрах и другие компании теперь выплачивают денежные суммы в целях возмещения ущерба после транспортных аварий только в исключительных случаях. Новые условия определяют основной формой покрытия ущерба, полученного в аварии, — натуральную, то есть выполнение ремонтных работ в отношении поврежденного ТС.
Обязательным страхованием определены правила выплат страховых компенсаций после происшествия. Эта процедура происходит в такой последовательности:
- Уведомление СК о произошедшем инциденте. Лучше всего это сделать непосредственно в момент оформления происшествия. Возможно, представитель компании захочет воочию оценить масштаб последствий и посодействует в установлении причин инцидента. Однако устное извещение страховщика зафиксировать сложно, поэтому лучше при первой же возможности письменно уведомить СК.
- Предоставление документов (заявление с приложениями). Для подачи есть 5 дней как при упрощенном оформлении, так и для общих случаев. Даже если не все документы к указанному срок будут готовы, направляйте то, что уже есть на руках. Это поможет не допустить просрочку. Донести недостающие бумаги можно позднее.
- В течение 5 дней надо получить направление на диагностику.
- В назначенный день страхователь предоставляет ТС для осмотра или технической экспертизы. Если по результатам осмотра устанавливается размер компенсации, который удовлетворяет обе стороны (СК и пострадавшего), то на этом изучение результатов происшествия заканчивается. Оставление места ДТП? Если согласия нет, СК назначает экспертизу.
- По результатам технической экспертизы определяется размер ущерба, нанесенный страхователю.
Далее есть несколько вариантов развития события:
- Страховщиком выплачивается страховая компенсация деньгами, но только в определенных ситуациях:
- если в аварии пострадали люди;
- если страхователь инвалид;
- если лимит автострахования существенно превышен;
- если качественно выполнить работы у страховщика нет возможности и др.
- СК перечисляет деньги СТО из имеющегося перечня фирм. Мастерская может принадлежать самой страховой и быть аффилированным с ней лицом.
- СК перечисляет деньги официальному дилеру, если машине менее 2 лет.
Если сумма страхового возмещения ущерба нравится страховщикам, но не устраивает автовладельца, то последний вправе провести независимую проверку. Если ее результаты существенно разойдутся с теми, которые получены в ходе обязательной экспертизы, отстаивать свое право на получение компенсации в большем размере, страхователю придется в суде.
Иногда в происшествиях автомобили получают очень серьезные повреждения. Когда у владельца нет возможности доставить ТС на осмотр или экспертизу, он обязан письменно известить СК. Та, в свою очередь, организует выездную диагностику в тот же 5 дневный срок. Если столкновение произошло в удаленном месте, то срок увеличивается до 15 дней.
Если оформление аварии происходило по Европротоколу, то проведение осмотра или экспертизы ТС не является обязательным и осуществляется только по желанию СК.
Сроки выплаты возмещения
Статья 12 Закона Об ОСАГО содержит информацию о том, через сколько страховая фирма должна выплатить ущерб, полученный из-за ДТП. Сроки выплат зависят от причиненного вида страхового риска — гибель, увечье страхователя либо имущественный ущерб.
- Если речь идет о смерти страхователя, то положенные суммы должны быть выплачены в течение 5 календарных дней (за исключением праздничных) с даты подачи первого заявления на выплату.
- В случае имущественного ущерба СК (независимо Ингосстрах это, Россгострах, или люба другая компания) обязана в течение 20 календарных дней (за минусом праздничных) с момента принятия заявления о выплате перечислить деньги или выдать направление на ремонт. Кстати, сами восстановительные работы должны быть выполнены не позднее 30 календарных дней с момента выдачи направления.
- Если СК считает требования страхователя о выплате возмещения безосновательными, она должна в течение 10 календарных дней выдать отказ клиенту в письменном виде.
Безосновательный отказ или просрочка дают повод для наложения на страховщика штрафных санкций. Сделать это страхователь может в судебном либо претензионном порядке. Вероятнее всего, понадобится помощь автоюриста, так как процесс этот трудоемкий и весьма специфический для простого человека.
Что делать, если СК задерживает выплату?
Задержка страховых выплат — весьма распространенное явление на российском страховом рынке. Если вы поступили согласно вышеприведенной инструкции (уведомили СК, подготовили и подали пакет документов), а желаемых действий от страховщика так и не последовало, бездействовать не стоит.
Начинать борьбу за положенные деньги следует по истечении 30 дней после подачи документов. Составьте претензию и вручите под подпись представителю страховой. В уведомлении должно содержаться требование о выплате или организации ремонта. Укажите, что в дальнейшем вы намерены обратиться в суд. Подождите 10-20 дней. Если СК по-прежнему будет бездействовать, ищите адвоката и отправляйтесь в суд. Если сумеете доказать нарушение своих прав, страховщик обязан будет выплатить, помимо основной суммы долга, штраф (50% от суммы), пеню за каждый день просрочки, а также возместить судебные издержки и оплатить моральный ущерб.
Помимо суда, у страхователя есть возможность обратиться в РСА, если СК не выполняет своих обязанностей по уплате страховых компенсаций по следующим причинам:
- при банкротстве;
- при отзыве лицензии на осуществление страховой деятельности.
Если в результате происшествия человек получил травмы, то обратиться в РСА за компенсацией он может и в других случаях:
- если виновник не установлен;
- если виновное лицо не застраховано в системе ОСАГО.
В случае нарушения своих прав страховщика, не бойтесь «вступать в борьбу» со страховой компанией. При соблюдении процессуальных норм и обоснованности требований суд чаще всего становится на сторону истца, пострадавшего в ДТП и оформившего страхование автогражданской ответственности.
Contents
- 1 Куда обращаться
- 2 Алгоритм действий
- 3 Сколько дней дается для подачи документов
- 4 Фиксация аварии
- 5 Как оформить документы
- 6 Оплата страховки
- 7 Ускорение процедуры получения страховки после ДТП
- 8 Автомобиль не подлежит восстановлению
- 9 Размер выплат
- 10 Перечень документов в страховую фирму
- 11 Порядок выплаты компенсации при ДТП
- 12 Сроки выплаты возмещения
С чего бы? По беспределу разве что. По 19. 22 срок привлечения 2 месяца. Подскажите Как узнать что авто в кредите?
Анатолий, да но тольку в мрэо нужен паспорт(не св. о рождении, права, военный билет,)а только паспорт следовательно нельзя
За пересдачу ясно, не могу без машины, нужно ездить 50 км Подскажите Что делать если пробил колесо?
Max, прокуратура поможет в этом? просто участковый тоже говорит чтобы завтра днем звонил. на это можно жалобу в прокуратуру писать?
Если ваши штрафы ему надоедят, он просто спишет машину в утиль ! Потом и продать не получиться ! Так что перерегистрация !
И получит через месяц ответ невозможно установить конкретное лицо. . . , да и привлекать в качестве свидетеля заявителя не запрещено.
Толя, если откажут, то идите к начальнику и попросите дать письменно отказ, пусть сошлются на что либо. Можете об этом инспектору на площадке сказать
Коротко:
Если вы не виноваты, то, скорее всего, с вашей стороны обязанность помочь с похоронами, а со стороны погибшей — ремонт вашего авто.
Алена, отсутсвие зимних шин, точно утверждать не буду что 12. 5. 1. Сейчас попробую еще раз позвонить и все узнать)