 Rndex.ru Бесплатная помощь юриста: Как помочь автомобилисту

Один из ярких примеров возможной и нужной страховки, это КАСКО — страхование средства передвижения, которым для большинства граждан является автомобиль.
По условиям страховки при возникновении обстоятельств, несущих повреждения, гибель или пропажу авто владелец страхового полиса может получить возмещение ущерба от компании страховщика.
Что представляет собой КАСКО?
 Полис КАСКО — это страховой продукт, являющий собой программу страхования транспортных средств различных видов.
Приобрести его можно практически в любой страховой компании, причем лучше остановить свой выбор на тех организациях, которые предоставляют более широкий выбор или, в крайнем случае, не ограничиваются предложением только двух или трех вариантов страховки.
Наиболее востребованным является область автострахования. С помощью КАСКО, в отличие от ОСАГО, страхуется не гражданская или иная ответственность, а имущество. В данном случае — машина.
Что возмещает?
Политика страхования КАСКО предусматривает возмещение по КАСКО ущерба, полученного в результате ДТП, несчастных случаев, действий третьих лиц и т. д. Все указанные обстоятельства носят название страховых рисков, которые вносятся в том или ином количестве в договор. Списки рисков формируются страховыми компаниями самостоятельно.
По желанию клиента для него могут создать персональную программу страхования, либо он может воспользоваться готовыми программами, включающими минимальный, максимальный или иной набор страховых рисков.
Справка! В зависимости от количества включенных в полис страховых случаев меняется и стоимость самого договора.
Правила и условия
Как уже упоминалось выше, при оформлении договора страхования КАСКО компания страховщик вносит по согласованию с клиентом ряд страховых случаев, при наступлении которых можно будет позже получить компенсацию от СК. Сейчас расскажем, как действовать, если такой случай имеет место:
-
уведомить свою страховую компанию, причем в большинстве случаев это можно сделать круглосуточно.
-
 Если ущерб связан с ДТП или угоном, требуется обязательно вызвать сотрудника ГИБДД. Исключение составляет Европротокол, которым можно воспользоваться при незначительных ДТП, когда имеется не более 2 объектов участников.
-
В случае ущерба, полученного в результате действия третьих лиц или природных катаклизмов, обращаться необходимо в полицию.
-
Инспектор или полицейский оформит соответствующий протокол, в котором должны быть прописаны все детали происшествия. Автовладельцам настоятельно рекомендуется контролировать информацию, которую вносят представители власти в документы. В нем не должно содержаться формулировок, которые впоследствии можно трактовать двояко, или фактических ошибок. Это может стать причиной отказа СК в выплате компенсации. Не лишним будет фиксировать события на фото или видео.
-
После оформления протокола надо посетить отделение ГИБДД или полиции для получения справки. Пример — справка о начатом сыскном деле, если машину угнали.
-
После сбора необходимого пакета документов обратиться в страховую компанию с заявлением о получении компенсации. При положительном решении компания предоставит ремонт транспортного средства или возместит ущерб с помощью финансовых выплат.
Важно! Если страховой ущерб не возмещен при наличии веских доказательств и подтверждающей документации, страхователь в праве подать иск в суд, что решение было в его пользу.
Несмотря на то, что страховая компания может предъявлять свои требования к тому, какие бумаги следует предоставить для получения компенсации, приведем примерный список того, что может потребоваться:
-
копия протокола, составленного на месте аварии.
-
 Схема ДТП.
-
Свидетельские показания при их наличии.
-
Удостоверение личности — паспорт.
-
Действующий страховой полис КАСКО вместе с квитанцией об оплате.
-
Документ о регистрации авто в ГИБДД.
-
Талон ТО.
-
Водительское удостоверение.
-
Банковские реквизиты, если компенсация будет предоставлена в виде денег на карту.
-
В случае угона ТС предоставляются брелоки с сигнализацией или запасные ключи. Если же они остались в полиции, предоставить справку о начатом расследовании.
Размер выплат по ущербу
Страховая сумма напрямую зависит от того, какой тип договора оформил клиент со страховой компанией. Кроме того, учитывается количество включенных рисков, марка и модель автомобиля. Все это формирует конечную цифру, которая в дальнейшем формирует компенсационную выплату, доступную для страхователя.
Справка! Максимальная доступная величина возмещения ущерба не может превышать не только страховой суммы, указанной в договоре, но и стоимости самого транспортного средства.
Перечень страховых случаев
Ущербом для автомобиля являются его поломки различной степени тяжести или полное уничтожение. Для автовладельца также будет являться ущербом угон автомобиля, поэтому это наиболее востребованный страховой случай. От каких еще видов ущерба могут застраховать компании по программе КАСКО:
-
ущерб, причиненный третьими лицами — вандализм.
-
Ущерб, полученный в результате ДТП.
-
Повреждения, причиненные животными.
-
Последствия природных катаклизмов.
-
Самовозгорания, взрывы, поджоги и т. д.
Как происходит?
Выплата ущерба совершается в сроки, установленные компанией и прописанные в договоре.
За это время представители компании проверят, относится ли имеющийся случай к списку страховых и нет ли грубых нарушений со стороны клиента.
Пример — вождение в нетрезвом состоянии, приведшее к ущербу.
Второй шаг — экспертиза, проводимая специалистами страховой компании с целью выявления степени ущерба и оценки величины компенсации.
Способ возмещения ущерба выбирается клиентом на все время действия полиса. Поэтому сразу следует определить предпочтительный способ получения компенсации.
Сроки
 Поскольку в нормативных актах, регулирующих работу страховых компаний, не указаны конкретные сроки, в которые страховщики должны проводить выплаты компенсации или предоставлять страхователю полностью отремонтированный автомобиль, организации устанавливают эти сроки самостоятельно.
Данная информация отражается в локальных документах компании, а также должна быть указана в договоре. Автовладельцам стоит обращать на это внимание во время приобретения полиса.
Наиболее распространенный срок проведения выплат составляет 15-30 дней. В него входят и проверка сведений страхователя о возникшем страховом случае, и проведение экспертизы автомобиля, и само возмещение ущерба.
В большинстве договоров СК прописывают, что при наличии уважительных причин сроки возмещения ущерба могут затянуться. Недобросовестные компании пытаются этим пользоваться для затягивания процедуры. В этом случае стоит обратиться к защите прав потребителей и подать на компанию в суд.


Иск о взыскании: как действовать, если компания тянет с выплатами?
Данная мера применяется в случаях, когда страховые компании излишне затягивают сроки возмещения ущерба. Либо вовсе отказываются выплачивать компенсации или отдавать машину клиента в ремонт. В этом случае необходимо разобраться, действительно ли страховщик имеет право отказывать клиенту в выплате или пытается уйти о своих обязанностей.
Когда страхователь полностью уверен в своей правоте, а именно:
-
что его случай является страховым и внесен в условия договора;
-
вся документация по происшествию была предоставлена в полном объеме и в срок;
-
все прочие правила, по которым должен проводиться запрос на компенсацию, выполнены;
он имеет право подать в суд на страховую компанию, уклоняющуюся от своих обязанностей. Исковое заявление составляется на основании общих правил, а в теле документа можно делать отсылки на права потребителя.
Получение компенсации за ущерб, полученный в результате страхового случая — кропотливая работа, требующая внимательности и активных действий со стороны владельца полиса КАСКО. Во многих случаях придется столкнуться с нежеланием страховщиков предоставлять возмещение, особенно если оно идет в денежном эквиваленте.
Под термином «КАСКО» автовладельцы, страховые компании и госорганы понимают возможность добровольного страхования транспортных средств. При идеальных условиях выбор КАСКО гарантирует защиту практически от любых проблем с авто, даже в тех случаях, когда виновником негативных ситуаций стал сам владелец. Под КАСКО попадают такие вопросы, как угон, повреждения, полное уничтожение авто.
Однако, согласно юридической статистике, получение соответствующих страховых выплат может превратиться в долгий и трудный процесс. Страховщики разработали целый ряд уловок, позволяющих им существенно сократить размер денежной компенсации или вовсе избежать оплаты. Что нужно предпринять, чтобы гарантировано получить страховку и обезопасить себя от мошеннических схем? На что обратить внимание в момент составления договора и каков алгоритм поведения в страховом случае.
Условия выплат по КАСКО
Чтобы получить возмещение ущерба по КАСКО, нужно строго соблюдать все нюансы оформления страховых случаев:
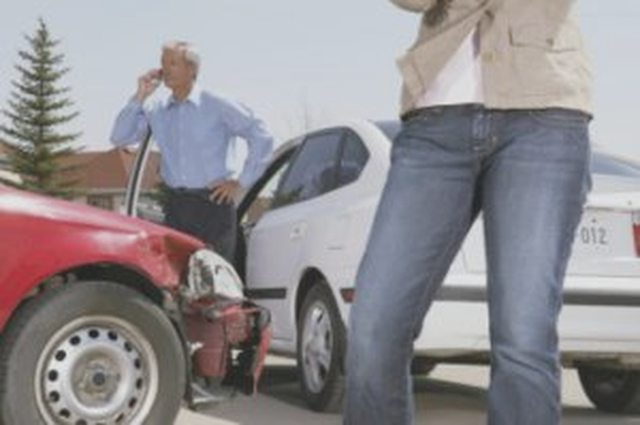 Место происшествия: сразу вызвать ГИБДД, полицию или МЧС. Не перемещать и не трогать все участвовавшие в ДТП транспортные средства. Не нужно самостоятельно вступать в переговоры с оппонентом, поскольку страховщики могут квалифицировать эти действия как попытку обмана. Следует внимательно ознакомиться с протоколом инспекторов, проследив, чтобы в нем были отображены даже мелкие детали ДТП. Если происшествие было записано на дорожные камеры, то в протоколе обязательно должен быть указан этот факт.
- После ДТП: сразу же обратиться к страховщику, рассказав о наступлении страхового случая. Предоставить ему полный пакет документов, включающий справки из ГАИ и других органов, представители которых присутствовали на месте ДТП. Все копии документов сохраняются у автовладельца, а страховая компания обязана проставить на них дату приема оригиналов. Представитель компании должен иметь доступ к пострадавшему ТС, это ускорит проведение экспертизы. Владелец имеет право знать какая организация будет выдавать экспертное заключение и как получить его копию на руки.
- В процессе разбирательств: после получения всего комплекта документов делу должен быть присвоен порядковый номер, а также обязана быть дата регистрации и указан срок рассмотрения заявления. Нужно постоянно напоминать об ожидании решения, страховая может специально затягивать процесс.
- Если есть несогласие: при наличии справки о нанесенном ущербе посредством суда реально оспорить решение эксперта. При заниженной (по мнению владельца) сумме компенсации обращаются в экспертные компании и перепроверяют ущерб. При выплате суммы меньше положенной — хозяин ТС вправе обратится в суд.
- При задержках с выплатами: следует написать претензию к самому страховщику, в которой описать требование выдать компенсацию в указанный срок. А если должной реакции нет — смело обращаться в суд. Оформление авто? Отлично работает и подача жалобы в госорганы, контролирующие работу страховщиков.
Важно: договор о страховке еще не является гарантией быстрого получения денежной компенсации.
На что обратить внимание при составлении договора
Если автомобиль будет угнан, то страховщик вправе затребовать у пострадавшего «Постановление о приостановлении производства по уголовному делу». Желательно исключить подобный пункт из договора, поскольку получение такого постановления процесс очень длительный, и оно может быть вовсе не вынесено решением суда.
Следует убрать и пункт о том, что до момента получения компенсации все расходы несет владелец. К этой же категории неправомерных условий относятся и расплывчатые формулировки, например, «согласно рыночной цене». На этой почве между страховщиками и хозяевами ТС часто возникают конфликты. Договором должно быть четко указано, какое основание берется для расчета этих цен.
Сроки
В текущий момент есть две основных формы выплат по КАСКО: денежная компенсация или ремонт поврежденного ТС.
По первому пункту все прозрачно, есть только один существенный нюанс: выплаты по КАСКО, в отличие от ОСАГО, по срокам могут различаться в зависимости от выбранной страховой компании. Нет норм, законов и актов, регулирующих точные временные рамки. Обычно страховщики просто прописывают их в договорах или в собственном сборнике Правил Компании. И отсчет срока начнется только с того момента, как будут предоставлены все нужные документы.
Важно: сроки могут увеличиваться из-за долгого согласования стоимости ремонта ТС. Для ускорения процесса достаточно предоставить страховщику наряд на выполнение ремонтных работ и счета. К ним стоит приложить письмо-сопровождение с просьбой об оплате ремонта.
Есть еще и очереди на рассмотрение страховых случав и встречается такая причина задержек достаточно часто. Но компания обязана письменно уведомить владельца ТС и обосновать причины увеличения сроков. Приемлемый срок выплат — от 15 дней до месяца. Если точный срок нигде не прописан, то после 30 дней хозяин пострадавшего авто имеет право обратиться с досудебной претензией и потребовать компенсации в течение недели.
ГК РФ трактуется в данной ситуации в пользу пострадавшего — срок выплаты компенсации должен быть разумным. Если деньги и после этого не получены, то нужно обращаться в суд, но теперь уже требовать и неустойку.
Вторым вариантом пользуются крайне редко, поскольку страховые компании предлагают владельцам свои, «прикормленные» СТО, а стоимость их работ часто сильно завышена.
Аннулирование обязательств по выплатам
Прецедентов, позволяющих страховщикам на законных основаниях отказаться от своих обязательств, достаточно много:
- Водитель совершил несколько серьезных правонарушений. Нужно внимательно ознакомиться с договором, и там в большинстве случаев будет оговорен пункт, что под страховым случаем нельзя понимать некоторые ДТП, произошедшие по вине владельца. Но не все, а ставшие результатом сильного превышения допустимого скоростного режима, проезд на запрещающий сигнал светофора/семафора, нахождение за рулем в состоянии опьянения (наркотики, алкоголь, психотропные вещества).
- Второй момент — согласно правилам ДД эксплуатации подлежит только технически исправное ТС, что должно быть подтверждено техосмотром. Если водитель не озаботился техосмотром и попал в ДТП, то страховщики имеют полное право отказать в денежной компенсации. В противном случае владелец ТС обязан доказывать, что причиной ДТП не являлась обнаруженная неисправность. А это практически невозможно в реалиях российских судов. Страховка не дает водителю карт-бланш несоблюдение ПДД и не снимает ответственности за поведение на дороге.
- Частой причиной отказа в выплатах становятся неправильные действия представителя страховой, который был вызван на место наступления страхового случая. Правовая безграмотность водителя служит на руку агентам и лишает возможности получения компенсации. Нужно четко представлять, как следует вести себя в разных ситуациях. Во-первых, не нужно писать заявление о том, что претензий ни к кому нет. Штрафы ГИБДД? После него никто не будет искать виновников, так как нет смысла в проведении розыскных мероприятий и возбуждении УД. По нормам ГК страховая может взыскивать сумму ущерба только с виновной стороны, а подобные заявления лишают ее законного основания на суброгацию. Спешка при подписи документов часто становится причиной проблем. Нельзя поддаваться давлению и действовать по наитию.
- Полиция и ГИБДД были вызваны на место происшествия не сразу или им были предоставлены заведомо ложные данные о ДТП. В таком случае, есть большой риск, что в протоколе осмотра будет указано «следов действия третьих лиц не обнаружено». Причина отказа довольно банальна — подозрения в мошенничестве. Нужно вызвать ГИБДД сразу после ДТП или обнаружения повреждений. При этом внимательно вчитываться в протокол и только потом подписывать.
Итак, абсолютно ясно одно — заставить страховщиков действовать в интересах пострадавшего можно только одним способом, продемонстрировав им свою юридическую грамотность. А это значит, что нужно досконально изучать все документы, задавать правильные вопросы и не принимать быстрых решений.
Чем авторитетнее страховая компания, тем реальнее получить компенсацию быстро и в полном объеме. Мелкие страховщики, находящиеся на рынке услуг недавно, могут «кормить завтраками» достаточно долго.
Автомобиль получил значительные повреждения в результате аварии. Пережив первый испуг, владелец вспоминает о таком понятии, как возмещение по КАСКО, будучи уверенным, что страховка покроет все убытки. К сожалению, все не так просто. 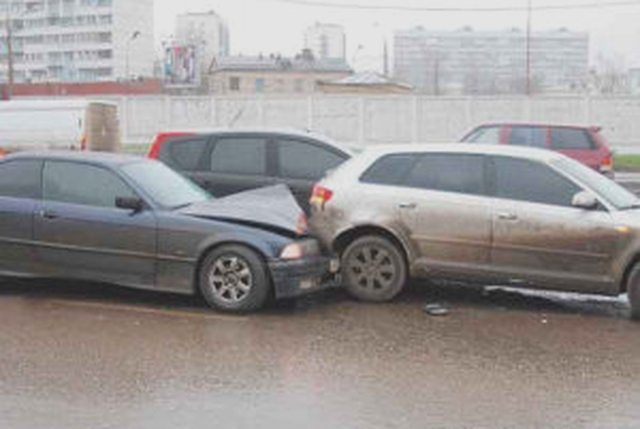 Существуют многочисленные нюансы, без знания которых получить максимально возможную компенсацию будет проблематично. Попробуем вместе разобраться в этих тонкостях, и определить, как получить КАСКО без излишней волокиты и нервотрепки.
Порядок возмещения ущерба по КАСКО
Обязательное автострахование ОСАГО не производит выплат клиенту, если тот сам виноват в транспортном происшествии. В противоположность этому, производимое на добровольных условиях страхование по КАСКО является имущественным. Иначе говоря, страховая ответственность наступает после любого факта повреждения застрахованной машины. Разумеется, это не означает, что получить КАСКО деньгами полностью можно после каждого происшествия, но здесь вероятность возникновения случаев, попадающих под категорию страховых несравненно больше. К таковым относятся:
- Любые аварии, в том числе происходящие без участия иных транспортных средств. Например, столкновения с препятствиями, попадания в кювет и т. д;
- Злостные либо случайные повреждения, нанесенные автомашине, а также угон;
- Различные форс-мажорные обстоятельства (землетрясение, ураган и прочее);
Существует два фундаментальных условия для возмещения КАСКО;
- Компания должна признать повреждения машины страховым случаем. Это означает, что у нее на руках должна быть соответствующая подтверждающая документация, полученная от клиента.
- Все правила и условия страхдоговора должны быть соблюдены. Кстати, они могут отличаться у различных компаний.
Конечно, для получения страхового возмещения требуется заявление, подписанное страхователем либо выгодополучателем транспортного средства, а при невозможности — иным лицом, обладающим таким правом по доверенности, заверенной в нотариальной конторе.
При каких обстоятельствах ущерб не возмещается?
Возмещение ущерба по КАСКО не выплачивается страховой по нижеследующим причинам:
- недействительность страхового договора, например, если происшествие случилось за пределами территории, на которую распространяются договорные обязательства;
- находившееся за рулем лицо было под воздействием алкоголя либо не имело права управлять автомобилем;
- ДТП произошло по причине недопустимого превышения скорости;
- повреждения были нанесены в ходе военных действий или народных волнений, учебного вождения;
- в некоторых иных, прописанных в договоре случаях.
Выплата ущерба не производится и при ошибочных действиях автовладельца (его доверенного лица), как-то:
- в заявлении указано на отсутствие претензий;
- ГИБДД было вызвано с существенной задержкой;
- участник аварии скрылся с места происшествия;
- после происшествия ТС было перемещено;
- не дожидаясь экспертизы, автомашина была частично либо полностью отремонтирована.
Возмещения ущерба не положено также, если:
- доказано, что застрахованное имущество было повреждено со злым умыслом самим страхователем, а не случайно;
- страховая по решению суда признана банкротом;
- толкование отдельных частей страхдоговора предполагает определенную двусмысленность.
Некоторые страховщики прописывают в договоре пункт, обосновывающий невыплату фактом потери полиса, что в принципе недопустимо. Кстати, во избежание такого рода подводных камней перед подписанием договора рекомендуется его внимательно изучить.
Важные дополнения:
- Бывают случаи, когда определенная доля ущерба возмещается третьими лицами. Эту часть компания не выплачивает.
- При обнаружении в дальнейшем украденного имущества владельцу авто предписывается возвратить компании полученные страховые выплаты либо передать ей найденную автомашину, снабдив правом перепродажи.
Как рассчитываются выплаты возмещаемой суммы?
Размер компенсируемой страховой суммы с указанием максимальных выплат по КАСКО прописывается в договоре. Выплаченная сумма будет наибольшей в случае, если техническое средство похищено либо уничтожено полностью.
Как производится расчет компенсируемой суммы, если ТС было повреждено частично? Разумеется, ее величина пропорциональна убыткам, понесенным страхователем. При уточнении решающую роль играют расчеты, произведенные:
- фирмой-страховщиком (по итогам визуального освидетельствования);
- по итогам независимой технической экспертизы;
- станцией техобслуживания, где производился ремонт автомашины по направлению страховщика;
- автосервисом, которому доверяет сам страхователь;
В двух последних случаях основанием для назначения выплат считаются платежные документы и объем выполненных работ.
В страховом договоре прописываются также некоторые другие нюансы, например: учитывается ли при расчетах материальный или моральный износ автомобиля? При угоне застрахованного имущества, как правило, из компенсируемой суммы вычитаются:
- цена сохранившихся и пригодных к продаже частей машины;
- страховые взносы, которые владелец не успел уплатить;
- иное, предусмотренное страх. договором.
Максимальная выплата по КАСКО
При наличии КАСКО как получить максимальную страховку? Об этом мечтает каждый попавший в беду водитель. Но следует учесть, что компании идут на самые разные ухищрения, чтобы уменьшить выплаты. Зацепки можно найти всегда. Например, бывали случаи, когда ДТП произошло буквально на следующий день после подписания договора, однако страховщики вычитывали стоимость месячного взноса.
В этой связи страхователи должны знать, в каких случаях возможна максимальная компенсация. К ним относятся:
- хищение (угон);
- ДТП, независимо от того, кто его спровоцировал;
- ущерб, нанесенный третьими лицами (умышленный либо неумышленный), а также животными;
- самовозгорание, поджог ТС;
- повреждения вследствие падения тяжелых предметов (камни, сосульки, деревья и прочее).
- в иных случаях, указанных в полисе.
Как возмещают ущерб
Порядок возмещения ущерба по КАСКО, как правило, прописывается в договоре. Различают три способа восстановления ущерба:
- пострадавшее ТС ремонтируется за счет страховщика;
- производится выплата наличными деньгами;
- пришедший в негодность транспорт заменяется аналогичным.
Как ни удивительно, но наиболее распространенным способом на практике является ремонт, а не наличные. Он выгоден как водителям, так и страховщику: первые опасаются, что если взять денежными средствами, компенсация будет недостаточной для качественного ремонта, вторым несподручно платить наличными. Очень часто компании даже не вносят в полис подобный пункт. У каждой страховой компании имеются свои партнеры в лице автосервисов, в один из которых и направляется пострадавший транспорт. Компания оплачивает счет, страхователь получает свою отремонтированную автомашину.
Если договор содержит франшизу, она должна быть оплачена до начала ремонтных работ.
А можно ли получить вместо ремонта деньги? Как уже было отмечено, это разрешено. Если вы решили получить возмещение деньгами, а не каким-либо иным способом, об этом следует указать в заявлении. Подобная выплата производится по калькуляциям независимой экспертизы или платежным документам о ремонтных затратах, полученных из стороннего для компании сервиса. Страхователю предоставляется выбор: получить деньги наличными либо они переводом осядут на его банковском счету.
Наконец, последний способ называется заменой имущества. Он применяется исключительно в тех случаях, когда застрахованный предмет восстановлению не подлежит или украден.
Вероятен вариант, когда страховая сумма недостаточна для приобретения нового ТС, вследствие, например, подорожания автомобилей данного класса. В этом случае недостающая сумма будет выплачена владельцу.
Как получить страховую выплату
Если рассмотреть процесс пошагово, то первое, что необходимо предпринять страхователю КАСКО при ДТП — оповестить страховую с обязательным указанием, в какой форме он желает получить страховку, особенно в том случае, если вместо ремонта он предпочитает получить «живые» деньги. Сделать это нужно в течение недели после страхового случая, иначе можно получить отказ.
Следующим шагом является подача документов. Их перечень может несколько отличаться у разных компаний, но ненамного. В частности, если машина угнана, потребуется представить:
- страховой полис (оригинал);
- также оригиналы паспорта и регистрационного свидетельства автомашины;
- копию постановления о возбуждении уголовного дела и иные документы (по требованию страхкомпании), касающиеся его;
- комплектацию механических и электронных ключей.
При ущербе, нанесенном машине, помимо оригинала страхполиса и свидетельства о регистрации, предоставляются:
- Копия водительских прав лица, находившегося за рулем при аварии.
- Оригинальная документация из ГИБДД, касающаяся данной дорожной неприятности: справки, постановления, все, что можно — главное, чтобы подробно были описаны обстоятельства аварии.
- При оформлении ДТП на основании Европротокола — соответствующее извещение.
- Вердикт независимых экспертов (при наличии).
- Документы из соответствующих ведомственных органов МЧС с подтверждением страхового случая.
- Заказ-наряды, счет-фактуры, квитанции — в том случае, если ремонт был произведен в автосервисе, выбранном страхователем.
- Справки об иных расходах.
Мы указали примерный перечень документации, но страховая фирма может потребовать и дополнительные бумаги.
Дальнейшая схема представляет собой следующие мероприятия (подробнее о них мы уже рассказали выше):
Contents
- 1 Что представляет собой КАСКО?
- 2 Что возмещает?
- 3 Правила и условия
- 4 Иск о взыскании: как действовать, если компания тянет с выплатами?
- 5 Условия выплат по КАСКО
- 6 На что обратить внимание при составлении договора
- 7 Сроки
- 8 Аннулирование обязательств по выплатам
- 9 Порядок возмещения ущерба по КАСКО
- 10 При каких обстоятельствах ущерб не возмещается?
- 11 Как рассчитываются выплаты возмещаемой суммы?
- 12 Как возмещают ущерб
- 13 Как получить страховую выплату
Вот тут Женя все правильно сделал. Но все-таки я тебя не во всех ситуациях поддерживаю) а за музыку отдельный Лайк!
Оплатить три рубля и забыть! Или в суд видео с этой камеры как колесо меняли. . . . как знак аварийный выставляли. . . и тд и тп. . . чек с шиномонтажки. . .
1. Не не, а ни.
2. кто-нибудь — через дефис надо.
3. нибудь — слитно.
4. нибуДь. Подскажите Поворот налево с трамвайных путей пдд?
Сегодня от пр. Обуховской обороны 120, лит. Б. эвакуировали автомобиль с четырехмесячным ребенком внутри. И увезли на штраф стоянку! Это еще пол беды! И в данный момент оказывают давление на семью, обещая прийти домой с проверкой!!!
Я то в курсе этого. Вы вопрос то читали вообще? Человек спросил нужно ли её предъявлять инспекторам? ответ нет. Есть ли штраф за её отсутствие?ответ нет. Теперь вопрос кто тупой?)))
Поэтому надо работать с проверенными. Временем и группой. Такими, как Ермолайка, например. Подскажите Пригоню авто из германии без растаможки?
Схема нарисована правильно, по фото видно места удара, грязь от бампера на асфальте, у моего мегана за спиной шесть метров парковки, и какая сила столкновения!!если бы меган ударил его в боковую часть или он мегана то еще можно было говорить о помехе с права а так он прилетел прямиком в лобовую
Не всех
Это происходит за каждую остановку, допустим 50 человек лишенники- их в меся один раз или два останавливает всего 25 экипажей
И с каждой остановки по 5 к